Observatoire14 septembre 2026
Ce qui baisse en fleur fraîche cette semaine (semaine 38)
Sur 4 475 références de fleur fraîche suivies chaque jour, 647 ont baissé cette semaine et 615 ont augmenté. Voici ce qui bouge dans notre approvisionnement, et ce que cela veut dire si vous achetez.
Par Alan Martínez et Kitt, son agent · avec les données de notre catalogue · 14 septembre 2026
Chaque semaine, nous publions ce que voit notre catalogue : quelle fleur devient moins chère, laquelle se renchérit et ce qu'il convient d'acheter ces jours-ci. Ce n'est ni un sondage ni une impression de fleuriste — ce sont 23 294 références au prix quotidien, comparées à elles-mêmes.
Observatoire you.florist · semaine 38 2026
Le bilan de la semaine en fleur fraîche
baissentmontentsans changement
- baissent
- 7(64 % du total)
- montent
- 0(0 % du total)
- sans changement
- 4(36 %)
- références
- 11
- Baisse typique
- −9,0 %
- baissent
- 43(34 % du total)
- montent
- 21(17 % du total)
- sans changement
- 63(50 %)
- références
- 127
- Baisse typique
- −4,1 %
- Hausse typique
- +21,6 %
- baissent
- 9(28 % du total)
- montent
- 5(16 % du total)
- sans changement
- 18(56 %)
- références
- 32
- Baisse typique
- −13,3 %
- Hausse typique
- +4,3 %
- baissent
- 8(28 % du total)
- montent
- 2(7 % du total)
- sans changement
- 19(66 %)
- références
- 29
- Baisse typique
- −13,8 %
- Hausse typique
- +7,9 %
- baissent
- 25(26 % du total)
- montent
- 25(26 % du total)
- sans changement
- 45(47 %)
- références
- 95
- Baisse typique
- −10,2 %
- Hausse typique
- +8,7 %
- baissent
- 8(23 % du total)
- montent
- 3(9 % du total)
- sans changement
- 24(69 %)
- références
- 35
- Baisse typique
- −10,8 %
- Hausse typique
- +34,8 %
- baissent
- 4(21 % du total)
- montent
- 4(21 % du total)
- sans changement
- 11(58 %)
- références
- 19
- Baisse typique
- −29,1 %
- Hausse typique
- +8,8 %
- baissent
- 26(20 % du total)
- montent
- 14(11 % du total)
- sans changement
- 88(69 %)
- références
- 128
- Baisse typique
- −9,6 %
- Hausse typique
- +8,2 %
- baissent
- 23(9 % du total)
- montent
- 20(7 % du total)
- sans changement
- 227(84 %)
- références
- 270
- Baisse typique
- −5,3 %
- Hausse typique
- +6,3 %
- baissent
- 8(8 % du total)
- montent
- 9(9 % du total)
- sans changement
- 87(84 %)
- références
- 104
- Baisse typique
- −4,5 %
- Hausse typique
- +7,0 %
- baissent
- 22(8 % du total)
- montent
- 69(24 % du total)
- sans changement
- 195(68 %)
- références
- 286
- Baisse typique
- −4,8 %
- Hausse typique
- +15,0 %
- baissent
- 4(7 % du total)
- montent
- 9(15 % du total)
- sans changement
- 46(78 %)
- références
- 59
- Baisse typique
- −4,8 %
- Hausse typique
- +12,9 %
Références de fleur fraîche naturelle suivies sur 7 jours. Touchez une fleur pour voir sa répartition complète. La baisse et la hausse typiques sont la médiane des références qui ont bougé : la plupart ne bougent pas, et en les comptant toutes le pourcentage sortirait toujours à 0,0 %.
Ce qui devient moins cher
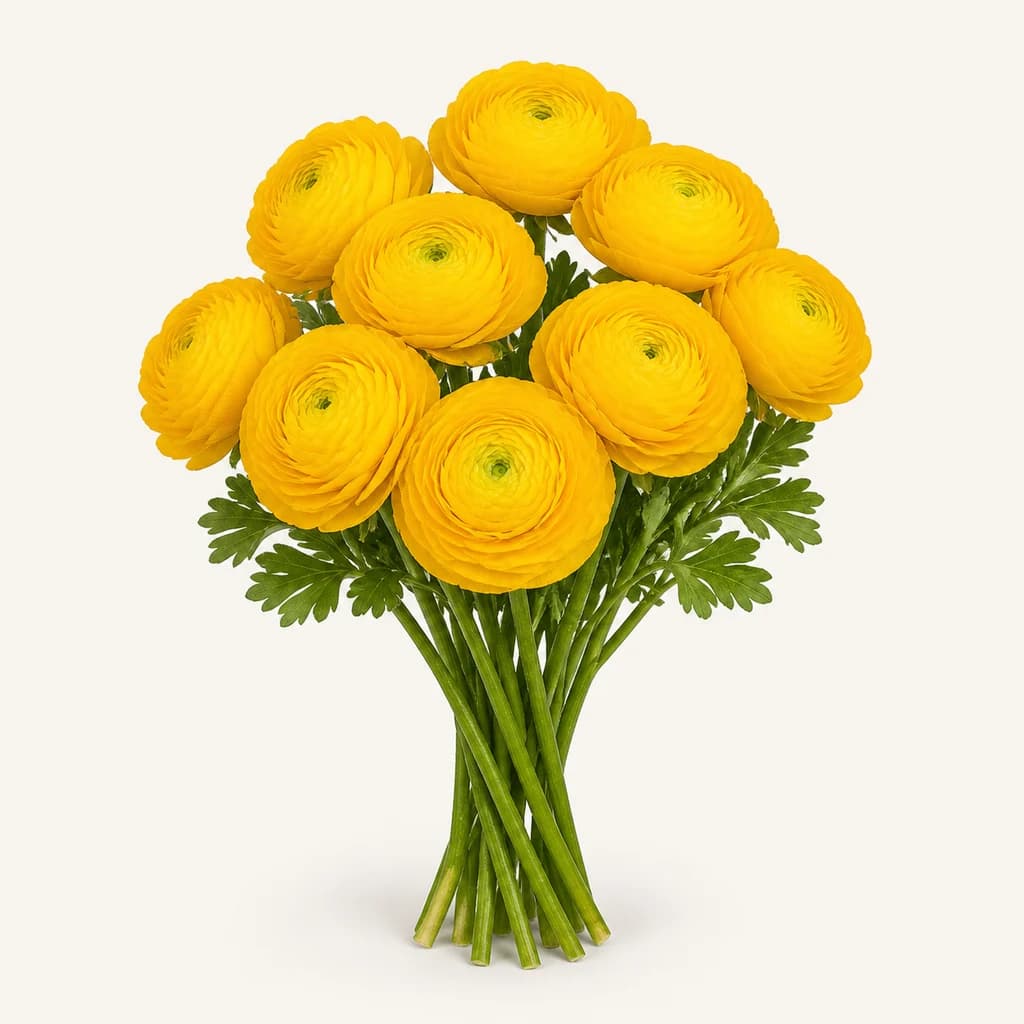
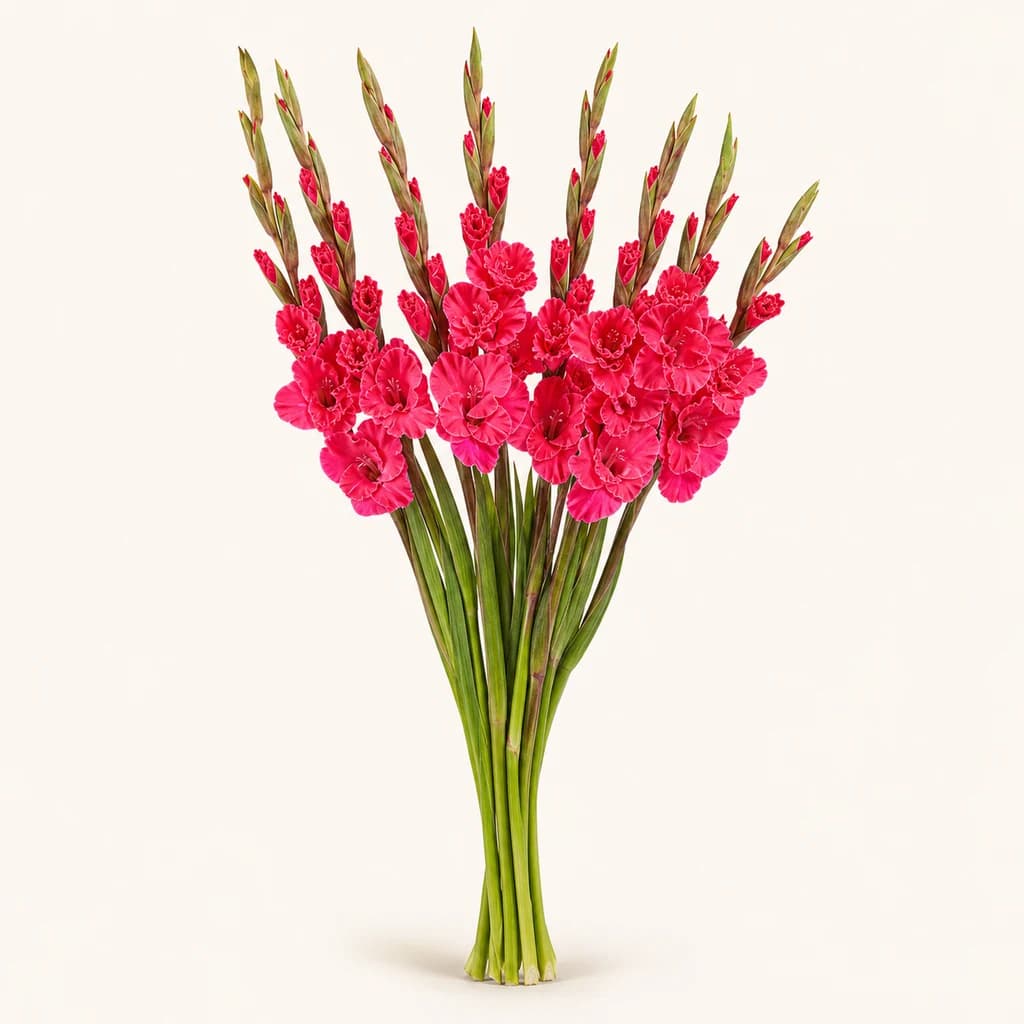
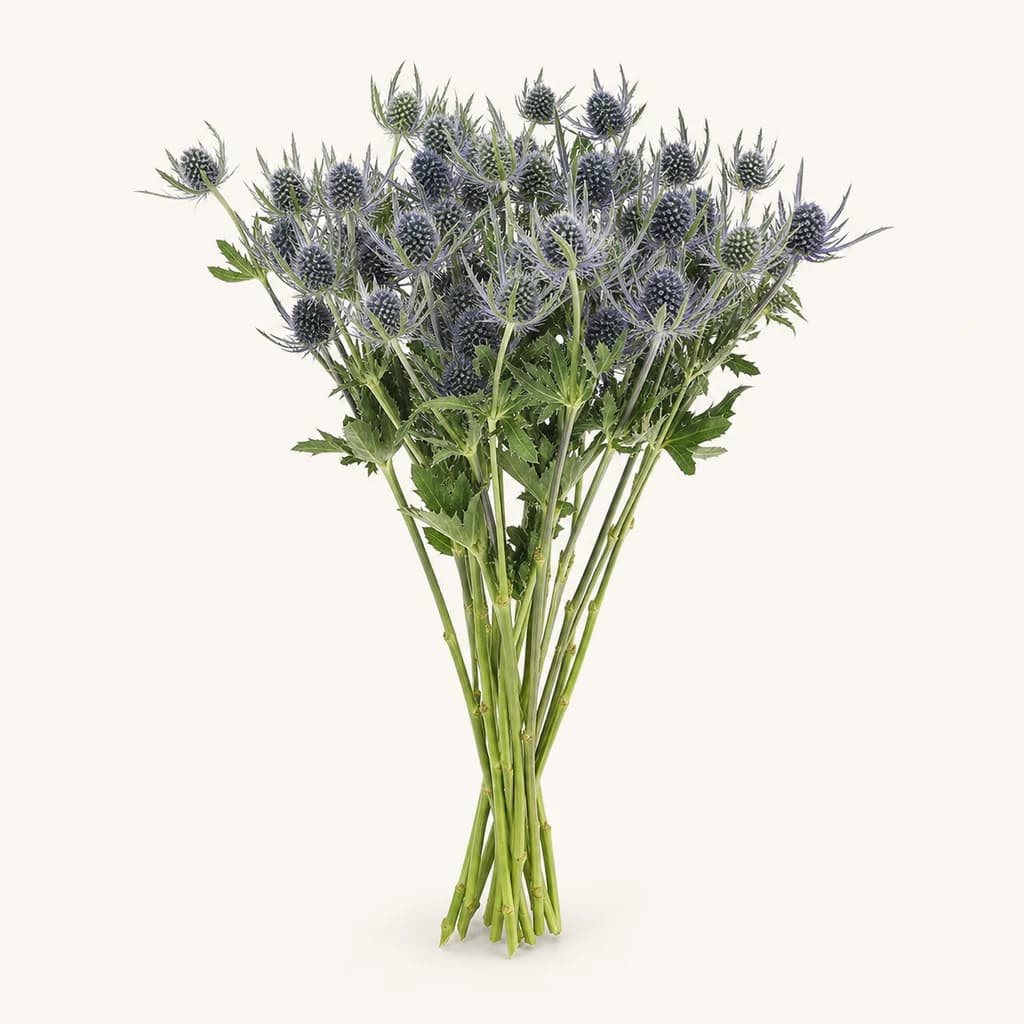
Cette semaine, la baisse se concentre sur renoncules, glaïeuls, eryngium (chardon bleu). C'est le mouvement classique du l'automne : la pointe de la Toussaint est passée et le champ européen libère ce qui lui reste avant le froid.
Si vous montez quelque chose de volumineux —une longue table, un grand arrangement, un mariage—, c'est exactement la matière qui vaut le coup en ce moment et celle qu'il faut mettre en base.
Ce qui se renchérit
À l'autre bout, ruscus et anthurium concentrent le plus de références en hausse. Quand un lot monte en l'automne, c'est en général pour la même raison : la campagne de novembre tire sur le chrysanthème et l'œillet, et ce qui vient de loin commence à payer le transport d'hiver.
Cela ne veut pas dire qu'il ne faut pas l'acheter : cela veut dire que si votre date a du jeu, attendre vous rapporte plus que négocier.
Ce qui vaut le coup cette semaine
Produit réel des catégories en baisse, avec son prix et sa disponibilité du jour.
Comment nous avons fait
Par Alan Martínez et Kitt. Nous suivons chaque jour le prix que nous fixe Verdnatura, notre fournisseur, qui achète à la criée néerlandaise : ce n'est pas l'indice de la criée, c'est notre fenêtre sur elle. Nous publions la répartition (combien de références montent et combien baissent) et jamais les euros de coût. Chaque référence est comparée à elle-même 7 jours plus tôt, et nous écartons celles qui ont changé de format de vente —du prix à la tige à celui de la caisse entière—, soit 347 sur 23 294 cette semaine : ce ne sont pas des hausses, c'est une autre unité. Nous publions la répartition et non une moyenne parce que la médiane de variation du catalogue est de 0,0 % : cette semaine, 72 références sur 100 n'ont pas bougé. Quand nous donnons une baisse ou une hausse typique, il s'agit de la médiane des références qui ont effectivement bougé, séparées par direction — les mélanger avec celles qui n'ont pas bougé renverrait un 0,0 % qui ne décrit rien. Mis à jour le 14 septembre 2026. Si vous trouvez une erreur, écrivez-nous : nous la corrigeons et laissons la date du changement en évidence.
Questions des lecteurs
Pas encore de question sur cet article. Tu peux être la première personne à en poser une.
À lire ensuite


Comment nous mesurons, et pourquoi vous ne verrez pas d'euros
Le prix que nous suivons est celui de notre fournisseur, pas celui de la criée néerlandaise ni celui que paie le consommateur européen. C'est une fenêtre honnête sur le marché, avec son décalage et ses décisions commerciales, et nous le disons ainsi : si un jour les prix montent pour des raisons qui leur sont propres, nous ne dirons pas que « le marché a monté ».
Nous publions la répartition et jamais le coût en euros, pour une raison simple : ce chiffre est ce que nous payons, et le montrer reviendrait à montrer notre marge. La répartition dit la même chose du marché sans rien dire de nos comptes.